<저가양도> 양도소득세 상담
#저가양도#부동산증여#자녀저가양도#부동산저가양도
안녕하세요
문정세무사
솔톤세무회계 김덕화세무사입니다.
부모 자녀 간 아파트 양도 거래에 대한
상담을 진행했습니다.
사실관계
부모님: 2주택자
자녀: 무주택자
< 부모님 주택 중 한 채를 자녀한테 이전하고자 함 >
이번 상담건은 부모님 주택을 자녀 명의로 바꾸기 때문에 증여 상담으로 시작되었습니다.
부모님 주택을 자녀 명의로 바꾸기 때문에 당연히 증여라고 생각했다고 하셨습니다.
하지만 증여로 진행하는 경우 증여세가 만만치 않았습니다.
그래서 여러 대안을 제시하였고 결국 < 저가양도 > 로 진행하기로 했습니다.
저가양도와 관련된 법령을 차례로 검토해 드렸습니다.
1. 첫 번째
양도 인정 여부
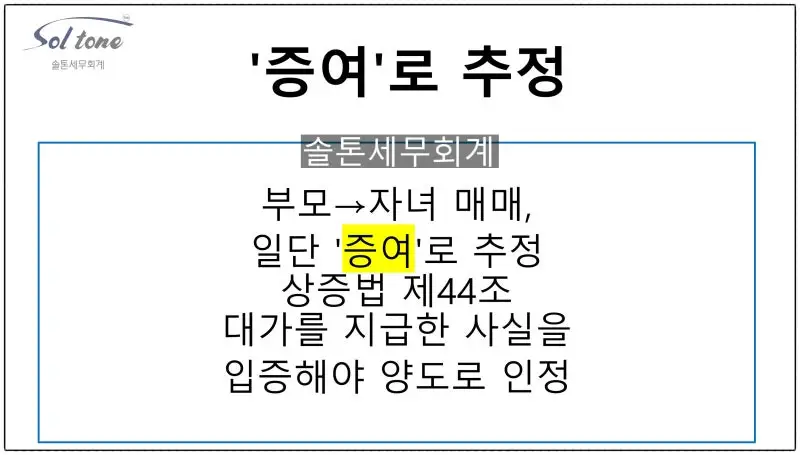
특수 관계 매매 거래에서는 양도, 매매로 인정이 되어야 합니다.
왜냐하면
상증법 제44조 제1항에 따르면
배우자나 직계존비속에게 양도한 재산은 양도한 때에 그 재산가액 전체를 증여받은 것으로 추정하기 때문입니다.
2. 두 번째
시가 산정
특수 관계 매매 거래에서는 거래가액에 따라 증여세가 발생할 수 있고
양도소득세 부당행위계산부인이 적용될 수 있습니다.
그리고 요즘은 취득세 부분에서도 예상치 못한 세금이 발생할 수 있습니다.
3. 세 번째
저가 양수에 따른 증여세
상증법 제35조 제1항에 따르면
특수관계인으로부터 시가보다 낮은 가액으로 재산을 양수하면, 그 이익 상당액을 양수자의 증여재산가액으로 봅니다.
4. 네 번째
취득세
지방세법 제7조 제11항에 따르면
배우자 또는 직계존비속의 부동산 등을 취득하는 경우에는 증여로 취득한 것으로 봅니다
5. 다섯 번째
5%와 30% 룰 적용과 차이
저가양도 상담을 진행하면
5%와 30% 적용에 대해서 많이들 혼동하십니다.
혼동이 오는 이유,
상담 사례의 경우 적용되는 방법을
확실히 설명하고 상담을 진행하였습니다.
6. 여섯 번째
사후관리
상담받으신 고객은
상담을 진행하고 저희와 함께 저가양도를 진행 중에 있습니다.
직거래를 하기로 하셨고
저와 같이 일하는
법무사님, 감평사님을 통해 계약서 작성부터 대출, 등기, 양도 신고까지 같이 진행하고 있습니다.
상담 후 의뢰인들이 대부분 하시는 말씀이 있습니다.
< 그냥 진작에 상담받을 걸 그랬어요 >
이런저런 정보에 불안했었는데
막상 상담받아보니 내 상황은 그런 게 아니었더라
문제가 있는 상황이라도 이렇게 해결하면 되는구나
라고 명쾌한 답을 알고 가기 때문에
상담 잘 받았다고 이야기하십니다.
세금과 관련된 의문, 문제, 불안하다면
상담받아보시는 걸
추천드립니다!
솔톤세무회계는
세무사가 직접 상담합니다.
더 궁금하신 사항 있으면 솔톤세무회계로 연락 주세요.
해당 글과 관련된 서비스는 수수료가 발생합니다.
해당 글은 작성일 기준의 법령과 예규를 준용하였습니다.
감사합니다.
이 글이 도움이 되셨나요?
세금 고민 중인 지인에게도 전해 주세요.